Statut. La version 0.2 est une économie-jouet scientifiquement inspectable, et non un outil de prévision calibré sur des séries empiriques. Ses résultats visent à illustrer des mécanismes économiques ainsi qu'une méthode expérimentale ; ils ne doivent pas être interprétés comme des estimations d'impact de politiques publiques réelles.
Question de recherche
Comment une contraction temporaire de la demande des ménages se répercute-t-elle sur la consommation, la production, l'emploi, les entreprises, les prix et les inégalités de patrimoine ? Dans quelle mesure des transferts ciblés peuvent-ils en atténuer les effets ?
Le projet commence volontairement à petite échelle. Chaque transition d'état, transaction et tirage aléatoire est codé de manière explicite. Cette transparence permet de comparer ultérieurement des comportements empiriques ou guidés par l'IA à un modèle de référence fondé sur des règles simples qu'un lecteur peut vérifier ligne par ligne. Le simulateur est développé en Python à l'aide du framework multi-agents Mesa 3, et intègre des tests stricts de reproductibilité et de cohérence comptable.
Structure du modèle
- Les ménages se différencient par leurs compétences, leur patrimoine et leur propension à consommer. Ils travaillent, perçoivent des salaires ou des transferts, consomment des biens et reportent leur épargne résiduelle d’un mois à l’autre.
- Les entreprises se distinguent par leur productivité, leur trésorerie, leur niveau de salaire offert et leurs prix de vente. Elles adaptent leur demande de travail aux ventes lissées (anticipations adaptatives avec un poids de 0,30 sur les ventes courantes) et fixent un objectif de production égal à 105 % des ventes attendues. Elles versent ensuite la part finançable de leur masse salariale et écoulent leurs stocks. Selon le volume écoulé, elles réajustent leurs prix (+1 % / −1 %) et leurs salaires (+0,2 % / −0,2 %). Enfin, toute entreprise dépourvue à la fois d'employés et de trésorerie fait faillite et quitte le marché. La version 0.2 n'intègre pas encore de mécanisme d'entrée pour de nouvelles firmes.
- Le choc de demande prend la forme d'une réduction directe et exogène de la dépense programmée : le multiplicateur de demande est abaissé de 1,0 à 0,65 entre les périodes 20 et 32.
- Le transfert public alloue 8 unités monétaires à chaque ménage au chômage à chaque période du choc. Plutôt que d'annuler le choc, il apporte un surcroît de liquidité aux ménages les plus contraints ; la dépense publique correspondante est comptabilisée distinctement. En l'absence d'impôts et de dette publique dans cette version, les transferts constituent de pures injections monétaires. L'identité comptable globale est ainsi rigoureusement vérifiée par des tests automatisés.
L'ordonnancement séquentiel au sein d'une même période détermine la dynamique économique du modèle : l'éligibilité au transfert est établie immédiatement après la phase d'appariement sur le marché du travail, autorisant la dépense de ce nouveau revenu dès le mois en cours.
Enseignements de la première comparaison
Ce premier diagnostic repose sur 20 graines aléatoires appariées, 200 ménages, 20 entreprises et un horizon de 60 mois. Pour chaque graine, trois scénarios sont simulés à partir de conditions initiales et de tirages strictement identiques : une trajectoire de référence, une trajectoire avec choc de demande, et une trajectoire associant choc et transferts ciblés. Les effets sont évalués graine par graine avant d'être agrégés. Les crochets indiquent les intervalles de simulation (du 5ᵉ au 95ᵉ percentile), et non des intervalles de confiance inférentiels.
| Résultat (écart à la référence) | Choc seul, médiane [p05, p95] | Choc + transfert, médiane [p05, p95] |
|---|---|---|
| Taux de chômage maximal | +0,125 [+0,025, +0,200] | +0,035 [−0,069, +0,130] |
| Consommation cumulée (pendant le choc) | −6 284,84 [−6 761,80, −5 666,76] | −2 333,90 [−3 247,03, −874,30] |
| Production cumulée (pendant le choc) | −1 790,83 [−2 068,13, −1 516,73] | −846,91 [−1 079,58, −505,14] |
| Effet net du transfert (Transfert − Choc seul) | Médiane [p05, p95] |
|---|---|
| Taux de chômage maximal | −0,080 [−0,101, −0,058] |
| Consommation pendant le choc | +3 702,60 [+2 972,28, +4 680,64] |
| Production pendant le choc | +931,57 [+726,19, +1 181,46] |
| Dépense publique engagée | +3 040 [+2 492, +3 884] |
Dans cette économie simulée, la baisse initiale de la demande se propage aux ventes puis, avec un temps de latence, aux anticipations des entreprises, à la production et à l'emploi. Le transfert budgétaire compense significativement cette spirale récessive sur l'ensemble des 20 graines testées, pour les trois indicateurs clés.
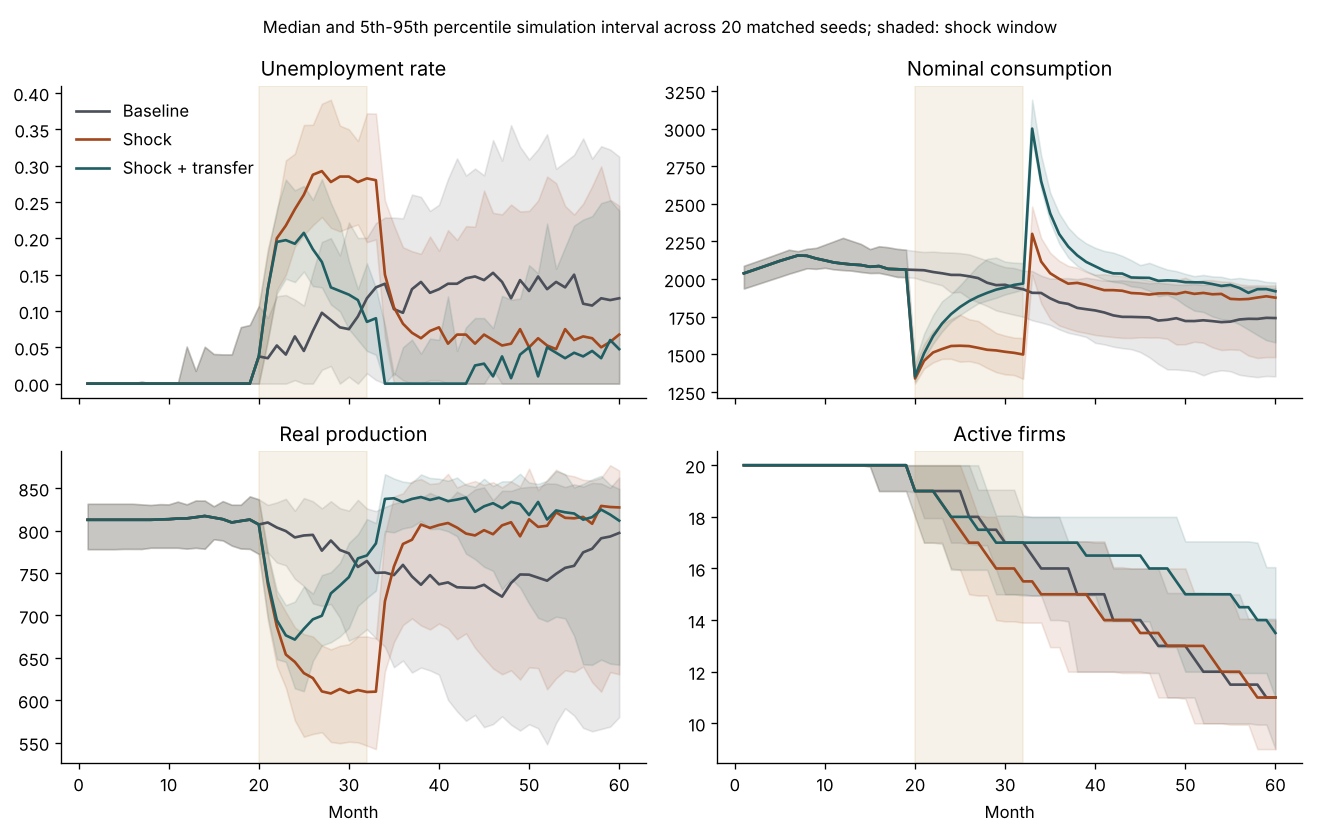
Ce graphique est généré directement à partir des données brutes de sortie (scenario_timeseries.csv) et reproduit fidèlement dans le carnet d'analyse. Deux constats méritent d'être soulignés avant toute interprétation :
- Érosion tendancielle dans la référence : la trajectoire de base enregistre elle-même des disparitions d'entreprises et une montée progressive du chômage pour certaines graines, sous l'effet conjugué de la concurrence par les prix et de contraintes de liquidité. Une analyse de sensibilité approfondie est programmée pour isoler ce phénomène.
- Rebond post-crise : la consommation rebondit fortement dès la levée du choc, les ménages dépensant alors l'épargne forcée accumulée pendant la période de contraction, avant que les trajectoires ne convergent. Il s'agit d'une conséquence directe des règles comportementales implémentées, et non d'une observation du monde réel.
Ce que la version 0.2 est — et ce qu'elle n'est pas
Cette version est :
- Un modèle de mécanismes totalement transparent et reproductible.
- Un protocole expérimental rigoureux : graines appariées, métriques définies a priori, scénarios strictement identiques avant traitement, et vérification systématique de la conservation de la masse monétaire.
Cette version n'est pas :
- Un modèle économétrique calibré sur une économie réelle : elle n'intègre qu'un seul bien de consommation, aucun secteur productif différencié, aucun système fiscal, ni crédit, ni banque centrale, ni mécanisme de création d'entreprise.
- Un outil de recommandation de politique économique : l'appariement sur le marché du travail y est sans friction et les prix sont parfaitement transparents. Elle ne permet en aucun cas d'estimer un multiplicateur keynésien réel ou un impact de bien-être social.
La grille de lecture se résume donc à : « sous ces règles déterministes et ce calibrage initial arbitraire, le traitement modifie la distribution des trajectoires simulées de telle manière ».
Limites actuelles
- Échantillon restreint : 20 graines fournissent une première preuve de concept ; au moins 100 graines appariées sont nécessaires pour établir des conclusions robustes.
- Absence de tests de sensibilité : l'intensité et la durée du choc, le barème des transferts et les élasticités comportementales n'ont pas encore fait l'objet d'analyses de robustesse.
- Instantané statique : les tableaux et visualisations reflètent une série unique d'exécutions et ne recalculent pas les trajectoires dynamiquement.
Prochaines étapes
La feuille de route du projet s'articule comme suit :
- Version 0.3 : intégration des analyses de sensibilité, externalisation de la configuration des paramètres, validation formelle des règles de décision et implémentation de l'entrée endogène de nouvelles firmes.
- Version 0.4 : initialisation du modèle à partir de microdonnées d'enquêtes et de séries macroéconomiques canadiennes.
- Versions ultérieures : ajout de matrices entrées-sorties sectorielles, introduction du secteur bancaire et du crédit, modélisation de la fiscalité, puis comparaison expérimentale entre agents à base de règles et agents décisionnels pilotés par l'IA.
Chaque nouvelle brique ne sera ajoutée qu'assortie d'une hypothèse théorique explicite et d'un critère de validation empirique mesurable.